Setelah RKAS sah dan sekolah mulai membelanjakan dana, tugas berikutnya adalah pertanggungjawaban. Dengan membuat laporan dana BOS di ARKAS secara tertib, sekolah bisa memenuhi kewajiban pelaporan dan siap menghadapi pemeriksaan kapan saja.
Artikel ini membahas jenis laporan yang umumnya wajib, cara mencatat penatausahaan di Buku Kas Umum (BKU), membuat laporan realisasi, mengunggah bukti dan tutup buku, serta kesalahan laporan yang sering terjadi. Namun, ketentuan rinci, termasuk tenggat waktu, selalu mengikuti Juknis BOS dan pengumuman resmi yang berlaku. Selain itu, nama menu juga dapat berbeda di setiap versi ARKAS.
Jenis Laporan BOS yang Wajib Ada
Secara umum, laporan BOS terdiri dari pencatatan harian dan laporan berkala. Juknis menetapkan jenis dan formatnya, tetapi gambaran besarnya seperti berikut:
- Buku Kas Umum (BKU) yang mencatat setiap penerimaan dan pengeluaran.
- Buku pembantu, misalnya buku kas tunai, buku bank, dan buku pajak.
- Laporan realisasi penggunaan dana per tahap atau per periode yang berlaku.
- Bukti belanja seperti kuitansi, nota, faktur, dan bukti setor pajak.
ARKAS membantu menyusun sebagian besar laporan tersebut secara otomatis, asalkan Anda mencatat transaksi dengan benar sejak awal.
Alur Pelaporan di ARKAS
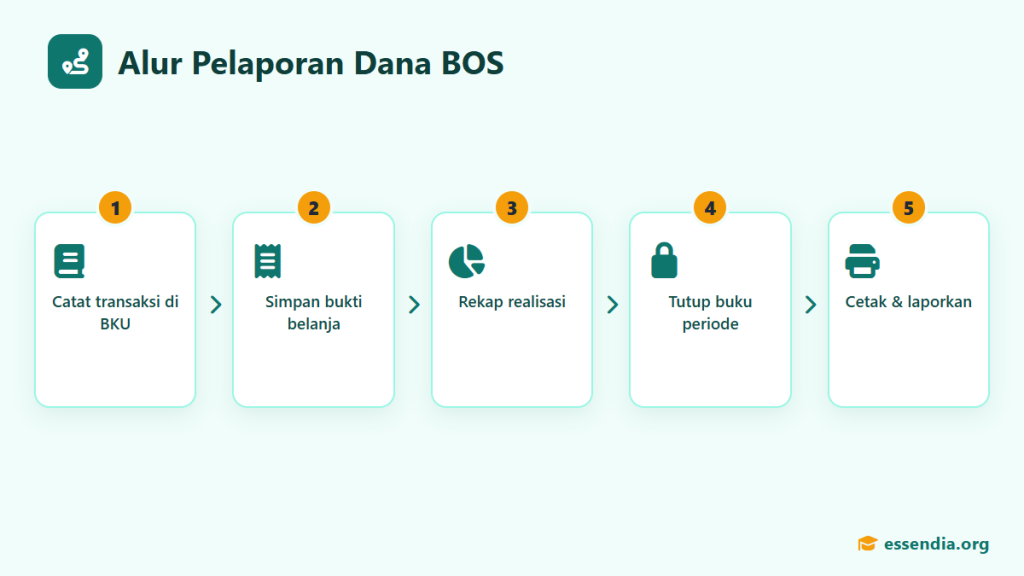
Kuncinya ada di urutan: catat transaksi, simpan bukti, cek realisasi, lalu tutup buku. Jika Anda melompati urutan ini, laporan cenderung tidak seimbang dan sulit Anda perbaiki di kemudian hari.
Mencatat Penatausahaan BKU
BKU adalah inti dari laporan. Karena itu, catat setiap transaksi pada tanggal terjadinya, bukan mengumpulkannya di akhir bulan.
- Catat penerimaan dana saat dana masuk ke rekening sekolah.
- Selanjutnya, catat penarikan tunai dari bank bila ada, agar saldo bank dan saldo tunai tetap sesuai.
- Untuk setiap belanja, pilih kegiatan dan rincian belanja yang sesuai dengan RKAS.
- Isi nominal, tanggal, dan nomor bukti dengan tepat.
- Catat pemungutan dan penyetoran pajak bila belanja tersebut terkena pajak.
Tips: sediakan waktu rutin, misalnya setiap Jumat sore, untuk memasukkan transaksi minggu itu. Dengan begitu, kebiasaan kecil ini mencegah tumpukan kuitansi di akhir periode.
Pastikan setiap belanja sudah ada dalam rencana RKAS. Sebab, biasanya aplikasi menolak belanja di luar rencana sehingga Anda perlu mengubah RKAS terlebih dahulu. Panduan penyusunan rencana ada di artikel cara menyusun RKAS di ARKAS langkah demi langkah.
Membuat Laporan Realisasi
Laporan realisasi menunjukkan perbandingan antara rencana dan belanja yang benar-benar terjadi. Setelah transaksi tercatat lengkap:
- Buka menu laporan di ARKAS dan pilih periode laporan.
- Kemudian, periksa total penerimaan, total belanja, dan sisa dana.
- Bandingkan saldo akhir di ARKAS dengan rekening koran bank dan kas tunai.
- Telusuri selisih bila ada, lalu perbaiki pencatatan yang keliru.
Jadi, saldo yang cocok antara ARKAS, bank, dan kas tunai adalah tanda pencatatan sudah benar.
Mengunggah Bukti dan Tutup Buku
Bukti belanja adalah dasar pertanggungjawaban. Simpan bukti fisik dengan rapi, urut sesuai nomor bukti di BKU. Bila sistem meminta unggahan bukti atau dokumen pendukung, ikuti format dan ukuran berkas yang berlaku.
Setelah Anda mencatat dan memeriksa semua transaksi periode berjalan, lakukan tutup buku sesuai prosedur aplikasi. Biasanya tutup buku mengunci transaksi periode tersebut, sehingga pastikan tidak ada lagi transaksi yang tertinggal sebelum melakukannya.
Terakhir, cetak laporan yang perlu, mintakan tanda tangan pihak berwenang, lalu kirim atau sinkronkan sesuai mekanisme yang berlaku.
Kesalahan Laporan yang Sering Terjadi
| Kesalahan | Akibat | Pencegahan |
|---|---|---|
| Pencatatan transaksi menumpuk di akhir periode | Tanggal dan saldo tidak sesuai | Catat rutin setiap minggu |
| Belanja tidak sesuai RKAS | Aplikasi menolak transaksi atau menjadi temuan | Lakukan perubahan RKAS sebelum belanja |
| Lupa mencatat pajak | Saldo dan kewajiban pajak tidak sesuai | Catat pungut dan setor pajak bersamaan |
| Bukti hilang atau tidak lengkap | Sekolah sulit mempertanggungjawabkan belanja | Arsipkan bukti urut nomor BKU |
| Tutup buku terlalu cepat | Transaksi tertinggal sulit masuk | Periksa ulang sebelum tutup buku |
Selain itu, pastikan setiap belanja termasuk penggunaan yang boleh. Gambaran umumnya ada di artikel komponen penggunaan dana BOS reguler.
Tips Mengarsipkan Bukti Belanja
Arsip yang rapi mempercepat pembuatan laporan sekaligus memudahkan pemeriksaan. Oleh karena itu, terapkan cara berikut:
- Beri nomor bukti sesuai urutan pencatatan di BKU, lalu tulis nomor tersebut di pojok kuitansi.
- Kelompokkan per bulan dalam map atau ordner terpisah.
- Lampirkan dokumen pendukung seperti daftar hadir, foto kegiatan, atau berita acara serah terima barang bila perlu.
- Pindai bukti penting dan simpan salinan digital di folder bernama sesuai bulan dan nomor bukti.
- Periksa kelengkapan tanda tangan dan stempel sebelum Anda mengarsipkan bukti.
Sebaiknya bukti tulisan tangan tampak jelas dan tanpa coretan. Bila terjadi kesalahan penulisan, minta penjual membuat bukti baru daripada mengoreksi di atas bukti lama.
Simpan arsip di tempat yang aman dari air dan rayap. Sebab, pemeriksa bisa meminta bukti belanja kembali bertahun-tahun kemudian, sehingga Anda perlu menjaga kondisi fisiknya.
Mencocokkan Saldo Bank dan Kas
Pencocokan saldo, atau rekonsiliasi, adalah cara sederhana memastikan laporan benar. Lakukan setidaknya setiap akhir bulan.
- Ambil rekening koran atau cetak mutasi rekening sekolah untuk periode yang sama.
- Bandingkan saldo bank di ARKAS dengan saldo di rekening koran.
- Setelah itu, hitung uang tunai yang ada di brankas, lalu bandingkan dengan saldo tunai di ARKAS.
- Jika ada selisih, cari transaksi yang belum tercatat, tercatat ganda, atau salah nominal.
Selisih kecil yang Anda biarkan akan semakin sulit Anda telusuri seiring waktu. Karena itu, selesaikan setiap selisih pada bulan yang sama.
Pertanyaan yang Sering Muncul
Kapan laporan BOS harus selesai?
Juknis dan pengumuman resmi menetapkan tenggat pelaporan setiap tahun. Karena itu, pantau informasi dari dinas pendidikan setempat agar tidak terlambat.
Bagaimana jika ada salah input setelah tutup buku?
Ikuti prosedur pembukaan atau koreksi yang aplikasi sediakan. Bila tidak tersedia, konsultasikan dengan pendamping BOS di dinas pendidikan.
Apakah bukti belanja perlu tetap tersimpan setelah laporan terkirim?
Ya. Anda tetap perlu mengarsipkan bukti fisik karena pemeriksa dapat memintanya di kemudian hari.
Kesimpulan
Laporan dana BOS di ARKAS akan mudah tersusun jika Anda mencatat BKU secara rutin, setiap belanja sesuai RKAS, pajak tercatat, dan bukti tersimpan rapi. Selain itu, cocokkan saldo sebelum tutup buku, dan selalu rujuk Juknis terbaru untuk format serta tenggat pelaporan.